IDC:2026Q2全球家用清洁机器人出货1120万台,同比增长21.5%
非常在线9月14日消息,据国际数据公司(IDC)最新追踪报告,2026年第二季度全球家用清洁机器人市场出货约1120.5万台,同比增长21.5%。其中扫地机器人出货788.5万台,头部厂商集中度持续攀升,高端机型在欧洲市场加速放量。
非常在线9月14日消息,国际数据公司(IDC)最新追踪报告显示,2026年第二季度全球家用清洁机器人市场出货约1120.5万台,同比增长21.5%。经历一季度36.6%的高增长后,二季度市场增速回归常态,但结构性分化进一步加剧:扫地机头部三强垄断格局固化,割草机器人延续高增,泳池机器人进入传统旺季。
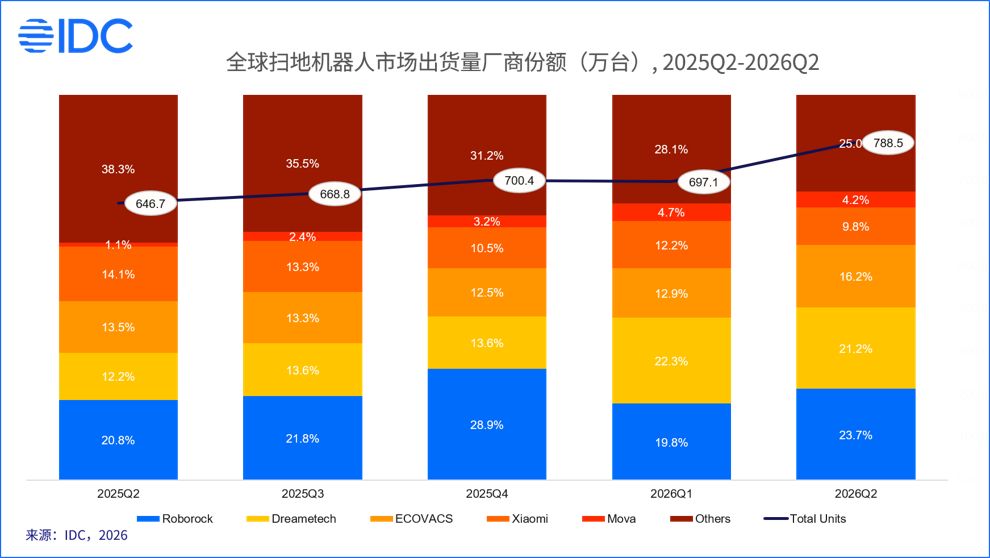
从细分赛道看,扫地机器人依然是绝对主力。IDC数据显示,二季度全球扫地机器人出货788.5万台,销额达38.9亿美元(现汇率约合261.24亿元人民币)。市场集中度显著提升,前五大厂商合计占据75%的出货量份额和82.0%的销额份额,这意味着头部品牌对渠道、技术和定价权的掌控已进入新阶段。
值得注意的是,欧洲市场成为本季度增长引擎。二季度欧洲出货量同比增长64%,其中800美金(现汇率约合5372元人民币)以上高端机型出货占该区域市场的16.6%。春促期间头部品牌大批量备货本地仓,低价品牌因成本承压加速出局。欧洲终端机型普遍降价促销,反而推动旗舰机型加速放量,这种"以价换量"策略正在重塑竞争格局。
分析人士指出,欧洲市场的高端化趋势与国内形成鲜明对比。国内扫地机器人市场虽规模庞大,但价格战已持续多轮,2000-3000元价位段内卷严重。而欧洲消费者对清洁效果和智能化体验的付费意愿更强,叠加当地人工服务成本高企,高端机型渗透率仍有较大提升空间。
除扫地机外,垂类品类表现亮眼。割草机器人延续高景气态势,二季度出货93.9万台,同比增长59.7%。随着草坪维护人工成本上升和机器人技术成熟,该品类正从高尔夫球场、庄园等商用场景加速走向普通家庭,尤其在北欧、北美等独栋住宅密集区域渗透率快速攀升。
擦窗机器人同样保持高速增长,二季度出货约84.7万台,同比增长59.8%。中国品牌在该领域表现活跃,产品创新聚焦于路径规划算法、边缘检测能力和防坠落安全系统,双面清洁等高阶功能正从旗舰机型向下沉市场普及。
相比之下,泳池机器人出现阶段性回调。二季度为传统旺季,全球出货约153.3万台,同比下滑6.3%。去年同期高基数及部分地区极端高温天气抑制了户外泳池使用频率,是造成下滑的主要原因。不过,该品类基数较小,长期增长逻辑未变。
IDC报告特别指出,头部品牌不再只争夺扫地机器人这一单一市场。事实上,九号、科沃斯、石头科技等国内厂商已纷纷拓展割草、擦窗、泳池等户外清洁场景,试图打造"全场景清洁生态"。这种多元化策略既分散了单一品类风险,也有助于提升客单价和用户粘性。
从供应链角度看,激光雷达、视觉导航模组成本持续下探,为高端功能下放提供了硬件基础。同时,AI大模型在路径规划、障碍识别、语音交互等环节的应用落地速度加快,过去只是"扫得干净"的产品定义,如今正向"扫得聪明"进化,用户体验差异正在拉大。
行业竞争格局方面,扫地机市场"强者恒强"态势明显。头部厂商凭借技术壁垒和渠道优势不断挤压中小品牌生存空间,尤其在海外市场,本地化运营能力和售后服务网络成为分水岭。价格战的边际效应正在递减,单纯拼配置、拼低价的粗放模式难以为继。
对中国厂商而言,海外市场依然是增量来源。以欧洲为例,高端产品占比快速提升,说明中国品牌在高端化路径上已有实质性突破,不再是低价代名词。但也要看到,海外市场对售后响应速度、产品安全认证和本地化数据合规提出更高要求,这考验企业的系统化运营能力。
中长期来看,家用清洁机器人的渗透率在全球范围内仍处低位,尤其是扫地机器人在新兴市场的普及度远未饱和。随着技术迭代和成本下降,行业有望在未来三年内保持双位数复合增长。而细分场景的深耕——比如割草、擦窗、泳池清洁——将创造新的增长极。
有分析认为,随着机器人技术的通用化,清洁机器人将不再只是家电产品,而逐渐演变为家庭智能终端的入口,其在数据采集、空间感知和物联网协同方面的价值不容小觑。不过,这一品类的竞争核心仍是用户体验和产品可靠性,唯有一切围着用户转的企业才能在这轮行业洗牌中胜出。