折叠屏手机进入成熟期 品牌竞争转向铰链与系统体验
2025年折叠屏手机市场从尝鲜走向普及,铰链技术、屏幕耐用性和系统适配成为新的竞争焦点。主流厂商加速迭代,但价格下探与软件生态仍是关键挑战。
非常在线9月14日消息,随着2025年秋季新品发布潮的推进,折叠屏手机市场已从早期的尝鲜阶段步入成熟期。多家调研机构的数据显示,全球折叠屏手机出货量在2025年上半年同比增长超过50%,而中国市场的占比更是超过四成,成为当之无愧的第一大消费区域。在这一轮增长中,价格不再是唯一门槛,铰链结构的耐用性、内屏折痕的控制以及系统级的多任务体验,开始成为用户换机的首要考量。
过去一年,头部厂商几乎都完成了从第一代到第四代甚至第五代折叠屏的迭代。以华为、三星、OPPO、vivo、荣耀为代表的主流品牌,在最新一代产品上普遍引入了更精密的铰链结构,水滴型铰链成为标配,宣称的折叠次数也普遍达到40万次以上。然而,实际使用中铰链异响、屏幕漏液等问题仍时有发生,消费者的信任度仍有待建立。这也是品牌之间拉开差距的关键领域。
与此同时,折叠屏手机的轻薄化趋势愈发明显。2025年上半年发布的数款新机,在展开态厚度上普遍控制在6毫米以内,闭合态厚度也压缩到13毫米左右,重量更是降至250克以下,接近传统直板旗舰的水平。这得益于钛合金材质的大规模应用、一体化超薄电池以及屏下镜头技术的成熟。但轻薄化也带来了散热和结构强度的双重挑战,部分机型在高负载场景下出现局部温度偏高或形变风险,这成为工程团队需要持续优化的课题。
屏幕作为折叠屏的核心痛点,国产面板厂商的崛起加速了技术突破。京东方、华星光电等供应商的柔性OLED屏幕在峰值亮度、色准以及寿命方面已具备国际竞争力,但折痕控制在硬折叠区域与软折叠区域的过渡处仍不够完美。有业内工程技术人员向非常在线透露,下一代屏幕有望采用自适应缓冲层,以进一步降低长期折压后的物理形变,相关技术的商业化时间点或落在2026年。
系统生态的适配是折叠屏手机能否真正成为生产力工具的关键。目前各大厂商的折叠屏系统均支持多窗口并行、悬停模式和分屏调度,但应用生态的碎片化问题依旧突出。许多第三方应用并未针对大屏进行优化,导致显示比例失调或功能缺失。尤其是一些垂直领域的工具类应用,仍需用户手动调整兼容模式,这在苹果推出折叠屏之前不会得到根本性的改观,但安卓阵营必须依靠自身力量推动标准统一,这需要对于协同全行业生态的趋势预判。
AI大模型技术的融入,正在为折叠屏手机带来新的交互可能性。2025年多家头部品牌推出了结合端侧大模型的折叠屏手机,在分屏场景中实现了跨应用的智能摘要、实时翻译和会议记录功能。这些功能充分利用了内屏的宽广视野,使用户在展开状态下能更高效地进行多任务处理。然而,端侧AI对于算力和内存的要求也更高,大容量运存和高性能芯片成为折叠屏新机的标配,这在一定程度上推高了硬件成本,影响价格向中等价位下沉。
价格方面,折叠屏手机的整体售价较去年同型号产品平均下调了约一成,但主流产品的价位仍集中在9000至14000元区间,与已经下探至3000元档的直板旗舰相比,仍有明显差距。经销商反映,旧款折叠屏在二手市场的保值率下降速度有所减缓,这在某种程度上说明早期留下的质量问题正在被逐渐消解,供需结构走向合理,但价格壁垒仍然是阻碍其大规模普及的核心因素。
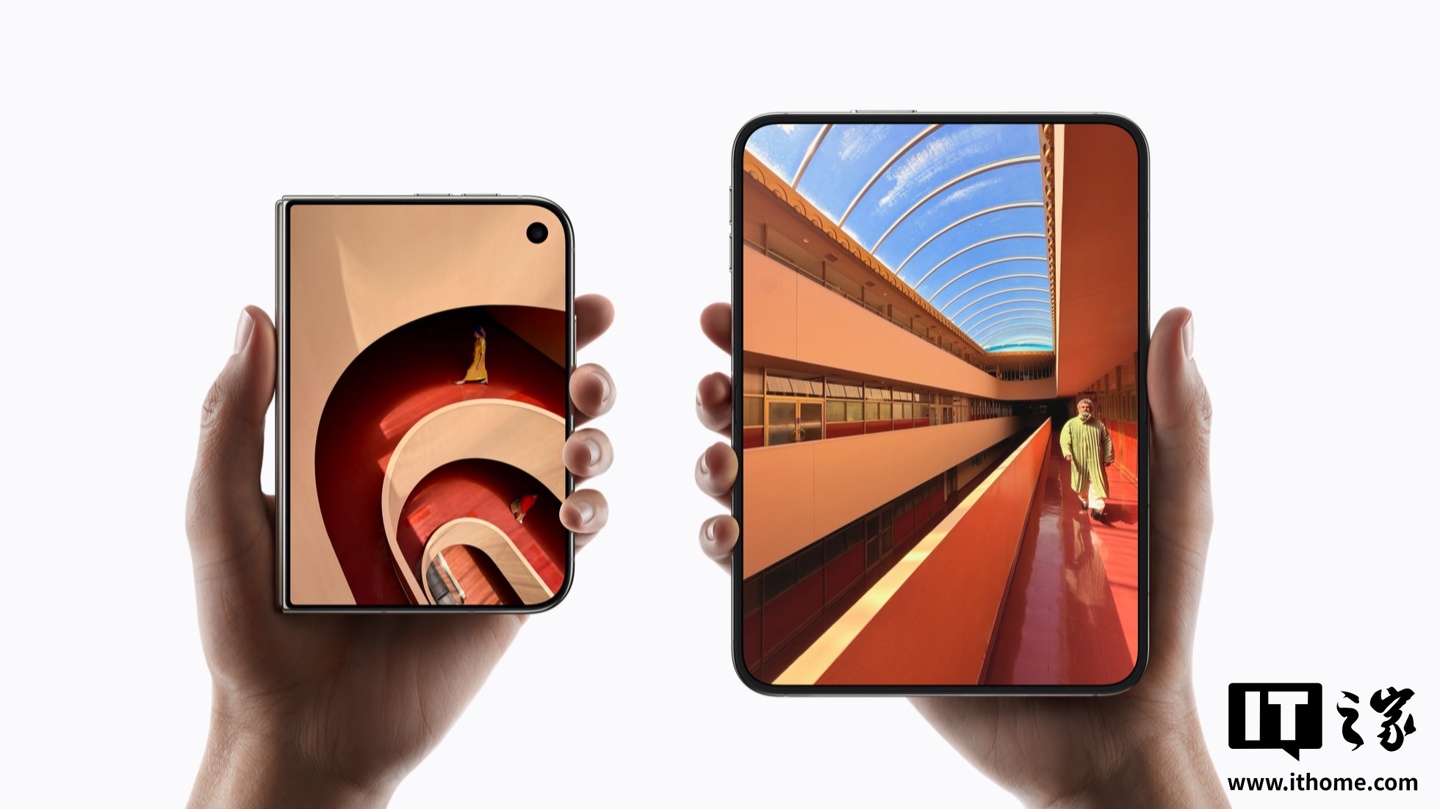
另一个值得关注的趋势是小折叠屏机型的快速成长。竖折产品以更灵巧的形态、相对较低的售价以及时尚属性吸引了大量年轻用户,尤其是女性消费者。2025年小折叠屏的出货量占比已超过折叠屏总出货量的三成,部分品牌甚至将小折叠作为冲击高端的低门槛敲门砖。但该形态的电池续航和成像能力仍需加持,同等硬件配置下,小折叠机的表现通常弱于同价位的直板机。
可以预见,折叠屏手机市场的下一个半年将愈加强调差异化细节。铰链结构、屏幕坚韧度、系统适配能力、端侧大模型体验,哪一个环节掉链子,都可能在社交媒体上被放大,导致品牌口碑承压。在这个尚未完全定型的战场,厂商需要的不仅是器件层面的参数竞赛,更是从硬件形态到软件逻辑的整体协同延伸。
回到当下,消费者在选择折叠屏时,建议重点关注铰链的总成结构、屏幕闭合时的平整度以及系统在多应用切换下的流畅度,而不只是相机的堆料参数。线下亲测三十秒的缓冲压迫感比任何宣传稿里的数字都管用。该品类正在完成从试探性作品到成熟消费品的历史转换,这也意味着将很快结束用户有诺用与不敢用的犹豫循环。
未来六个月内,折叠屏终端竞争的关键不会是现有的折叠次数纸面数据,而是用户真实场景中的肩背接触热感、碎裂概率和碎屏灯在阳光下的投影细腻程度。这场悄然进行的赛跑中,过于自信的参数表或许恰恰成了困惑用户的信息干扰。理性、透明、克制,或许才是折叠屏迈向下一代的常用性锁链。